每日简报 · Daily Editions
硬新闻 · 市场 · 地缘 · 科技

每日新闻简报

DAILY NEWS BRIEF
标普5007,376.86+0.31%纳斯达克24,579.42+1.09%道琼斯51,285.73-0.46%上证指数3,649.18-1.10%恒生指数24,481.86-1.27%BTC75,916+0.44%
本期要目In this issue

亚太

Asia-Pacific 01
The Asahi Shimbun

日经暴跌 5.96% 跌入熊市,韩股触发熔断:AI 交易遭遇全球性重定价

AI rout sends Nikkei below 60,000 after Democrats' gains

美国中期选举后,市场对 AI 监管与数据中心投资放缓的担忧迅速发酵。日经平均指数周五收跌 3,643 点,为历史第三大点数跌幅;韩国 KOSPI 盘中一度跌 8.78%,交易所接连启动熔断与卖方熔断。

日经暴跌 5.96% 跌入熊市,韩股触发熔断:AI 交易遭遇全球性重定价
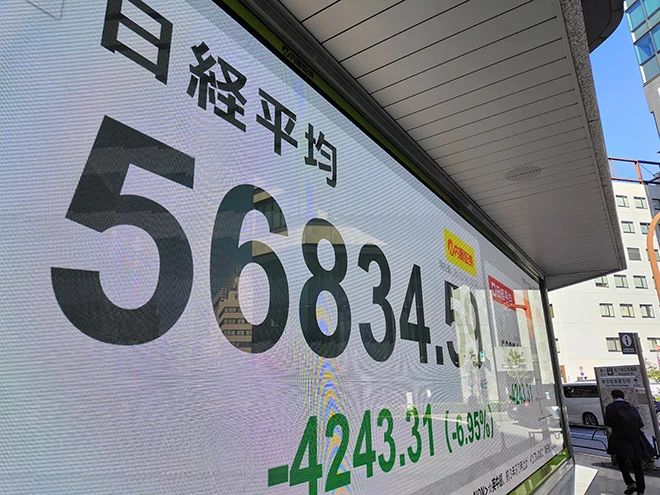
11 月 6 日,东京证券交易所的行情屏显示日经平均指数跌入 56,000 点区间。图片来源:朝日新闻/Ken Sakakibara 摄
关键事实
  • 日经收跌 3,643.13 点(-5.96%)至 57,434.77 点,历史第三大点数跌幅
  • KOSPI 收跌 6.02% 至 5,059.69 点,盘中最低 4,911.28 点,触发熔断
  • 三星电子 -6.35%、SK 海力士 -10.44%,均创七个月新低
  • 外资净卖出 2.77 万亿韩元;韩元贬至 1,356.6 兑 1 美元
  • 日经较 6 月高点回落逾 20%,进入技术性熊市
阅读原文 · The Asahi Shimbun ↗

东京股市 11 月 6 日延续前夜纽约的跌势,日经平均指数收盘下跌 3,643.13 点,跌幅 5.96%,报 57,434.77 点。这是该指数历史上第三大单日点数跌幅,也是自 4 月 14 日以来首次收于 58,000 点下方;盘中一度跌破 57,000 点,为约七个月来首次。日经已较 6 月 25 日的历史高点回落逾两成,技术上进入熊市。

抛售的核心是 AI 与半导体产业链。此前推动日美股市上涨的主力,是超大规模云厂商的 AI 资本开支;而民主党在中期选举中同时拿下参众两院后,市场开始把「AI 监管 + 数据中心审批收紧」定价为实质性风险,数据中心的电力消耗、用水与地方政治阻力被重新审视。

韩国市场的波动更剧烈。KOSPI 收盘跌 324.11 点,跌幅 6.02%,报 5,059.69 点;开盘后一度跌 8.78% 至 4,911.28 点,自 2 月 6 日以来首次跌破 5,000 点,交易所接连触发熔断与卖方熔断(sidecar)。三星电子跌 6.35% 至 188,700 韩元,SK 海力士跌 10.44% 至 113.2 万韩元,双双创七个月新低;外资净卖出 2.77 万亿韩元。

汇率同步承压。韩元兑美元报 1,356.6,较前一交易日贬值 14.5 韩元,为 5 月 12 日以来最弱。KOSPI 自 6 月 22 日 9,114.55 点的峰值已回落约 45%,券商四个月前「突破一万点」的预测基本落空。

不过部分分析师认为反应过度。Eugene Investment 的 Lee Jun-young 称,对 AI 投资骤降和美国经济急剧放缓的担忧「目前都过头了」;Daishin Securities 的 Lee Kyung-min 也表示,AI 数据中心建设「完全停摆的可能性有限」。市场接下来要看的是:民主党掌控国会后联邦层面究竟会推出多严的监管,以及云厂商是否会下调 2027 年的资本开支指引。

原文摘录
The Nikkei stock average shed more than 4,000 points and plunged below 60,000 on Nov. 6 after the Democratic Party's triumphs in the U.S. midterm elections fueled a sell-off in AI-related shares.

市场与经济

Markets & Economy 02
CNBC市场与经济约 2 分钟

美国 10 月非农新增 16.5 万远超预期,12 月加息概率升至 77%

U.S. economy added 165,000 jobs in October, way more than expected; unemployment rate slips to 4.1%

10 月新增非农就业 16.5 万人,接近市场预期 5.9 万人的三倍;失业率降至 4.1%,平均时薪环比涨 0.4%。数据公布后,CME FedWatch 显示的 12 月加息 25 个基点概率从 66.9% 升至 76.8%。

美国劳工统计局 11 月 6 日公布,10 月非农就业新增 16.5 万人(季节调整后),远高于道琼斯调查的 5.9 万人预期;失业率由 4.2% 降至 4.1%,低于预期的 4.2%。更全面的 U-6 失业率升至 7.9%,上升 0.3 个百分点,劳动力人口增加 42.1 万。

前值被大幅上修:8 月新增就业从 13.3 万上修至 18.6 万(+5.3 万),9 月从 2.9 万上修至 6.0 万(+3.1 万)。平均时薪环比涨 0.4%、同比涨 3.1%,分别高于预期的 0.3% 和 2.9%;平均每周工时持平于 34.4 小时。就业增长分布在专业与商业服务、医疗和制造业,广度好于此前「全靠医疗」的结构。

「你得很费劲才能在这份报告里找到不喜欢的东西,」Allianz Trade 北美高级经济学家 Dan North 说,「这是一份非常好、全面强于预期的报告,是最近一段时间最好的一份。」Principal Asset Management 首席全球策略师 Seema Shah 则认为,报告「有力反驳了经济正走向明显放缓的担忧」。

对货币政策而言,这份数据把争论推向加息一侧。美联储主席 Kevin Warsh 上月表示,决策者将观察「数据的累积」来决定是否需要进一步收紧;圣路易斯联储主席 Alberto Musalem 当天说,他所在辖区的企业调查中通胀仍是头号担忧,「通胀是一种累退税、一种扭曲性税收……对增长和就业最好的做法,是及时把通胀降下来」。

利率期货随即重定价。CME FedWatch 显示,12 月 9 日会议加息 25 个基点的概率升至 76.8%,高于前一天的 66.9%;Polymarket 与 Kalshi 分别报 76.5% 和 78%。当前联邦基金目标区间为 3.75%—4.00%。对股市而言,这意味着「降息交易」让位于「更高更久」,估值分母端的压力不会因就业强劲而缓解。

关键事实
  • 10 月非农 +16.5 万,预期 5.9 万;失业率 4.1%
  • 平均时薪环比 +0.4%、同比 +3.1%,均高于预期
  • 8 月、9 月合计上修 8.4 万人
  • 12 月加息 25 个基点概率:CME 76.8%、Kalshi 78%
  • 当前联邦基金目标区间 3.75%—4.00%
阅读原文 · CNBC ↗
美国 10 月非农新增 16.5 万远超预期,12 月加息概率升至 77%
10 月非农就业报告大幅好于预期,失业率降至 4.1%。图片来源:CNBC/Getty Images
Associated Press市场与经济约 2 分钟

美股周五分化企稳:纳指反弹 1.09%,但三大指数连续第四周下跌

How major US stock indexes fared Friday 11/6/2026

标普 500 涨 0.3%,纳指涨 1.1%,道指跌 0.5%;但全周标普跌 2.7%、纳指跌 3.4%,为连续第四周下跌。芯片股反弹,但分析师警告波动尚未结束。

经历前一日 AI 股的剧烈抛售后,美股 11 月 6 日涨跌互现。标普 500 指数上涨 23.13 点,涨幅 0.3%,收于 7,376.86 点;纳斯达克综合指数上涨 264.43 点,涨幅 1.1%,收于 24,579.42 点;道琼斯工业平均指数下跌 237.33 点,跌幅 0.5%,收于 51,285.73 点;罗素 2000 小盘股指数涨 0.9% 至 2,754.11 点。

反弹主要由芯片股带动。英伟达、AMD、美光等在前一日创下 2020 年以来最差单日表现后回升;但分析师普遍认为这更像技术性修复而非趋势反转。MarketWatch 引述的观点称,此轮「暴力」抛售是否已经结束仍待观察,未来波动可能加大。

周度表现仍然难看。标普 500 全周跌 203.21 点(-2.7%),道指跌 484.58 点(-0.9%),纳指跌 857.57 点(-3.4%),罗素 2000 跌 2.1%,为连续第四周下跌。年初至今,标普 500 仍涨 7.8%,道指涨 6.7%,纳指涨 5.8%。

债市方面,强劲的就业数据推动国债收益率走高,这也限制了股市的反弹空间。市场现在的矛盾很直接:劳动力市场不支持降息,而 AI 资本开支的盈利预期正在被政治风险打折。

对亚洲市场而言,周五美股的「相对稳定」只终止了全球性的连环下跌,并没有修复本周的损失;下周日经、韩股与 A 股仍将面对同一个问题——AI 交易的风险溢价要重估到什么水平。

关键事实
  • 标普 500 +0.31% 至 7,376.86;纳指 +1.09% 至 24,579.42;道指 -0.46% 至 51,285.73
  • 全周:标普 -2.7%、纳指 -3.4%、道指 -0.9%,连续第四周下跌
  • 罗素 2000 周五 +0.9%,全周 -2.1%
  • 年初至今:标普 +7.8%、道指 +6.7%、纳指 +5.8%
阅读原文 · Associated Press ↗

世界与地缘

World & Geopolitics 02
Associated Press世界与地缘约 2 分钟

中期选举惨败后,特朗普撤换白宫幕僚长,米勒接任

The Latest: Trump replaces Susie Wiles with Stephen Miller as White House chief of staff

在共和党丢掉参众两院数天后,特朗普周五宣布由强硬派亲信斯蒂芬·米勒接替苏西·怀尔斯出任白宫幕僚长。共和党内部有人公开称这是「糟糕的决定」,民主党则要求「今天就解雇他」。

美国总统特朗普 11 月 6 日宣布,由长期亲信斯蒂芬·米勒接替苏西·怀尔斯担任白宫幕僚长。这一人事变动发生在共和党于中期选举中失去国会两院控制权仅数天之后,是本次选举后白宫最重大的人事调整。

米勒是特朗普核心圈中立场最强硬的成员之一,也是大规模驱逐移民政策的主要设计者。Politico 引述十余名共和党议员、高级助手和特朗普政府官员的话称,这一任命打消了党内对「选后反思」的期待——特朗普不打算改变对抗性的执政方式,而是选择进一步收紧核心圈。

党内反应罕见地公开。印第安纳州共和党众议员 Marlin Stutzman 在任命前就说「白宫得有人掉脑袋,因为我们输得很惨」,任命公布后他直言这是「糟糕的决定」。另一名众议院共和党人听闻消息后的第一反应是:「请告诉我你在开玩笑。」

民主党方面反应更激烈。众议院民主党领袖杰弗里斯称米勒是「危险的排外主义者」,要求「今天就解雇他」;参议院民主党领袖舒默表示,民主党将阻止特朗普把「右翼分子」送进最高法院。两党在人事与司法提名上的对抗,预计将在跛脚鸭会期提前爆发。

对市场而言,这意味着未来两年华盛顿更可能走向僵局与调查,而不是妥协:民主党掌控的国会可以发起听证与传票,但缺乏推翻总统否决所需的票数;特朗普则可以用行政权推进关税、移民与能源政策。政策不确定性本身,已成为 AI 与半导体板块估值中的一项折价。

关键事实
  • 米勒接替苏西·怀尔斯出任白宫幕僚长
  • 米勒是大规模驱逐移民政策的主要设计者
  • 共和党众议员 Stutzman 公开称任命是「糟糕的决定」
  • 杰弗里斯称米勒为「危险的排外主义者」,要求立即解职
  • 民主党掌控国会两院,但参议院不足 60 票
阅读原文 · Associated Press ↗
CNBC世界与地缘约 1 分钟

布伦特原油周线暴跌逾 16% 至 98.32 美元:伊朗外交希望压过战争风险

Oil prices tumble for the week as investors weigh Iran conflict risk after midterm elections

布伦特原油周五收于每桶 98.32 美元,全周跌逾 16%;WTI 收于 90.83 美元,全周跌近 13%。市场在「伊朗外交突破」与「军事冲突重启」之间反复定价,波动幅度为近年罕见。

国际基准布伦特原油期货周五微涨 3 美分,收于每桶 98.32 美元;美国 WTI 原油涨 31 美分,收于 90.83 美元。但按周计算,布伦特跌逾 16%,WTI 跌近 13%,为本周表现最差的大类资产之一。

下跌主因是外交预期升温。路透与美联社报道,伊朗正在审议由卡塔尔转交的提案,内容涉及核计划与霍尔木兹海峡的重新开放;两名中东政府官员称,调解方希望在美伊之间找到可接受的措辞。霍尔木兹海峡自冲突爆发以来一直未恢复正常通航,全球约五分之一的石油海运量受此影响。

但供应风险并未消失。Rapidan Energy Group 总裁 Bob McNally 对 CNBC 表示,他认为军事冲突重启的概率高达 80%,并预计布伦特与 WTI 都可能升破每桶 100 美元。这一判断与市场本周的「和平定价」形成鲜明对照。

油价的方向对美联储至关重要。能源价格是过去数月美国通胀的主要推手之一,也是美联储在就业强劲背景下仍倾向加息的原因;如果油价因冲突重启而反弹,12 月加息几乎将被锁死,风险资产的估值压力会进一步加大。

对亚洲进口国而言,油价回落是难得的缓冲:日本、韩国、印度与中国的进口账单都会改善,但前提是霍尔木兹的通航预期能够落地,而不是又一次「消息驱动」的假突破。

关键事实
  • 布伦特收于 98.32 美元/桶,全周跌逾 16%
  • WTI 收于 90.83 美元/桶,全周跌近 13%
  • 伊朗正审议卡塔尔转交的核与霍尔木兹通航提案
  • Rapidan 的 McNally:军事冲突重启概率 80%,油价可能破 100 美元
阅读原文 · CNBC ↗
布伦特原油周线暴跌逾 16% 至 98.32 美元:伊朗外交希望压过战争风险
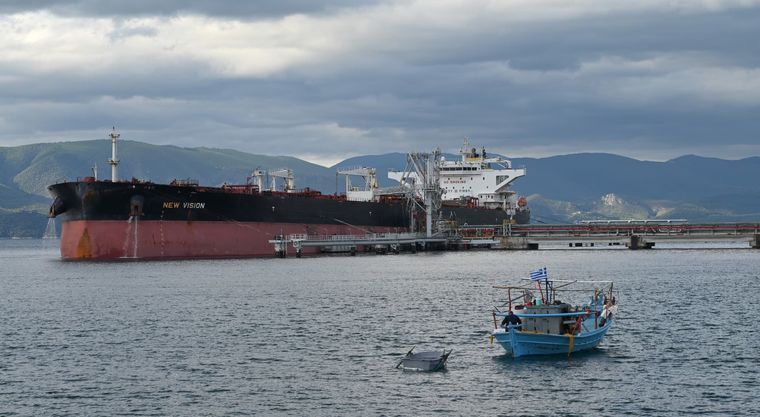
10 月 29 日,油轮 NEW VISION 在希腊科林斯附近的 Motor Oil 炼厂码头卸货。布伦特原油本周跌逾 16%。图片来源:Nicolas Koutsokostas/NurPhoto via Getty Images

欧洲

Europe 01
Al Jazeera欧洲约 1 分钟

数百人冲击微软阿姆斯特丹数据中心工地,荷兰警方带走 150—200 人

Protesters break into Microsoft data centre site in Amsterdam

这是欧洲「停止肮脏数据中心」两日行动的一部分,抗议在 15 个国家同步展开;德国、波兰、意大利均有示威。争议焦点是数据中心的电力与水资源消耗。

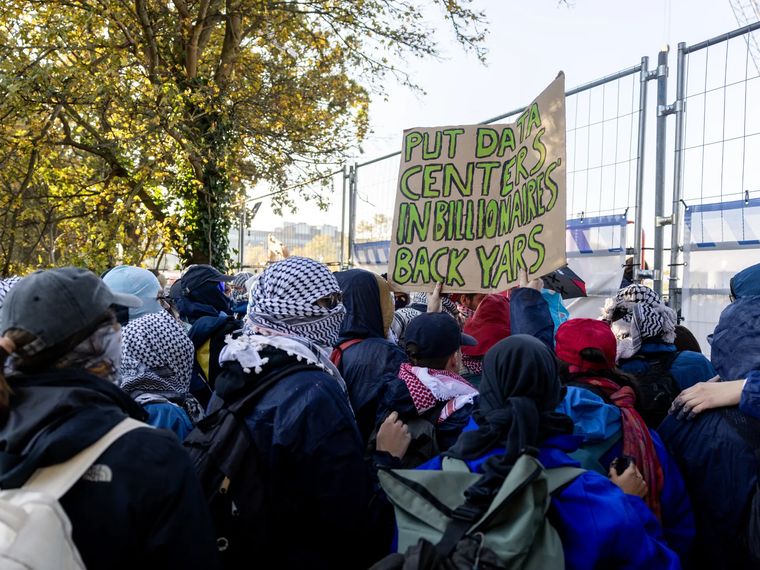
11 月 6 日,数百名活动人士闯入微软位于阿姆斯特丹 Sloterdijk 区的新数据中心工地,试图阻止施工。部分人爬上塔吊并点燃信号弹,与防暴警察发生冲突;荷兰警方称已以涉嫌非法侵入为由带走 150 至 200 人。

行动由组织「Geef Tegengas」(意为「推回去」)发起。成员 Nathan Timmer 对当地电视台 AT5 说:「我们不希望它建成,没有人需要它。它唯一的用途就是 AI 垃圾、AI 战争、数据监控。」亲巴勒斯坦活动人士也加入了示威。

这不是孤立事件。组织者称,11 月 6 日至 7 日在包括爱尔兰、波兰、丹麦、芬兰、西班牙、意大利、荷兰、法国和英国在内的 15 个欧洲国家举行「停止肮脏数据中心」行动。德国柏林郊外、波兰议会前、意大利伦巴第大区都出现了抗议。

争议核心是资源消耗。抗议者称,阿姆斯特丹这个项目耗电量将相当于全城家庭用电总和;数据中心同时消耗大量水资源,并推高本地电价。在欧洲电价高企、电网扩容缓慢的背景下,AI 算力扩张正从「经济议题」变成「地方政治议题」。

微软回应称,理解公众对该项目的强烈情绪,尊重和平表达的权利,但「不容忍任何违法或危及他人安全的行为」。对 AI 产业链而言,这类地方性阻力与美国的监管转向叠加,构成资本开支预期下修的第二条渠道。

关键事实
  • 数百名抗议者占领阿姆斯特丹 Sloterdijk 的微软数据中心工地
  • 荷兰警方带走 150—200 人;有人爬上塔吊、点燃信号弹
  • 行动覆盖 15 个欧洲国家,为期两天
  • 抗议者称项目耗电相当于全城家庭用电总和
阅读原文 · Al Jazeera ↗
数百人冲击微软阿姆斯特丹数据中心工地,荷兰警方带走 150—200 人
11 月 6 日,行动组织 Geef Tegengas 的成员试图占领阿姆斯特丹 Sloterdijk 的微软数据中心工地。图片来源:Koen van Weel/ANP/AFP

科技与AI

Tech & AI 02
TechCrunch科技与AI约 1 分钟

OpenAI 新轮融资已募 110 亿美元,估值 1.25 万亿美元

OpenAI reportedly raises an additional $11 billion at a $1.25 trillion valuation

彭博报道称,本轮融资目标约 200 亿美元,预计数周内完成;这低于 9 月传出的「300 亿美元、1.4 万亿美元估值」目标,显示 AI 融资热潮正在降温。

据彭博 11 月 6 日援引知情人士报道,OpenAI 在新一轮融资中已募得 110 亿美元,对公司的估值达到 1.25 万亿美元。本轮尚未关闭,预计将在未来数周完成,总规模可能约 200 亿美元。

这一数字低于此前的融资目标。9 月底彭博曾报道,OpenAI 计划在新一轮融资中筹集 300 亿美元、估值 1.4 万亿美元;目前的进度与估值都明显收缩。TechCrunch 指出,本轮最终规模仍可能变化。

融资节奏的变化与本周的市场环境直接相关。纳斯达克周四暴跌逾 5%,为 19 个月来最差单日;投资者开始重新评估 AI 公司的资本开支、折旧与回报周期。与之呼应,竞争对手 Anthropic 的 IPO 估值预期也从最高 2 万亿美元一路下调,部分投资者认为 1 万亿至 1.25 万亿美元更现实。

对 OpenAI 而言,1.25 万亿美元仍是全球未上市公司中的最顶端估值,但「以更高估值融更多钱」的模式正遇到阻力。市场关注的是:在算力合同、数据中心租约和模型训练开支都已经长期化之后,公司能否用收入增长来支撑这一估值。

更深层的问题是行业性的。如果头部实验室的融资估值开始下修,超大规模云厂商的资本开支指引、GPU 订单和电力采购合同都会随之调整——这正是本周股市试图提前定价的东西。

关键事实
  • 已募 110 亿美元,估值 1.25 万亿美元
  • 本轮目标约 200 亿美元,预计数周内完成
  • 9 月目标为 300 亿美元、估值 1.4 万亿美元
  • 竞争对手 Anthropic 的 IPO 估值预期同步下修
阅读原文 · TechCrunch ↗
OpenAI 新轮融资已募 110 亿美元,估值 1.25 万亿美元
OpenAI 本轮融资尚未关闭,最终规模可能约 200 亿美元。图片来源:Samuel Boivin/NurPhoto/Getty Images
CNBC科技与AI约 1 分钟

Anthropic IPO 估值预期降至 1 万亿至 1.25 万亿美元,上市时点或推迟

Investors brace for lower Anthropic valuation, calling $1.5 trillion a 'stretch'

知情投资者称,在周四的科技股抛售后,1.5 万亿美元已被视为「勉强」,1 万亿至 1.25 万亿美元更现实;公司此前向 SEC 秘密递交文件时曾瞄准 2 万亿美元。

据 CNBC 11 月 6 日报道,Anthropic 的 IPO 估值预期正在快速下修。该公司此前向 SEC 秘密递交文件时瞄准约 2 万亿美元的估值,随后降至 1.5 万亿美元;但在本周科技股抛售后,多位投资者表示 1.5 万亿已是「勉强」(stretch),1 万亿至 1.25 万亿美元更现实。

Anthropic 计划在纳斯达克上市,代码为 ANT,预计数周内挂牌。截至 5 月,其私募市场估值为 9,650 亿美元。公司拒绝就估值预期置评。

压价的直接原因是市场环境。纳斯达克周四跌逾 5%,为 19 个月来最差单日;民主党在中期选举中拿下国会两院,增加了 AI 监管与数据中心审批收紧的风险。投资者担心,AI 基础设施的资本开支周期可能比预期更短、回报更慢。

这不仅是 Anthropic 一家的问题。OpenAI 的新一轮融资也已缩水——从 9 月传出的 300 亿美元目标降至目前约 200 亿美元、估值 1.25 万亿美元。两家头部实验室同时下修,意味着私募市场对 AI 的定价正在向公开市场靠拢。

对员工与早期投资人而言,估值下修会直接影响期权价值与锁定期安排;对更广泛的科技生态而言,这是一次迟到的风险重估——过去两年「算力即增长」的叙事,第一次需要回答单位经济性的问题。

关键事实
  • IPO 估值预期从 2 万亿降至 1.5 万亿,再降至 1 万亿—1.25 万亿美元
  • 计划以代码 ANT 在纳斯达克上市,数周内挂牌
  • 5 月私募市场估值为 9,650 亿美元
  • 纳斯达克周四跌逾 5%,为 19 个月最差单日
阅读原文 · CNBC ↗
编辑要点
Bottom line

今天的因果链很清楚:民主党拿下国会两院,市场把「AI 监管 + 数据中心审批收紧」提前定价,亚洲科技股率先崩盘——日经跌入技术性熊市,KOSPI 触发熔断。但真正的分母端压力来自美国劳动力市场:10 月非农新增 16.5 万人,使 12 月加息概率升至 77%,风险资产因此同时面对「资本开支下修」与「贴现率上行」的双重挤压,布伦特周线暴跌 16% 只是暂时缓和了通胀这一环。接下来要盯两件事:云厂商 2027 年资本开支指引,以及 12 月 9 日美联储是否真的扣动扳机。