每日简报 · Daily Editions
AI · 思想 · 市场 · 深度阅读

每日情报摘要

DAILY INTELLIGENCE BRIEF
本期要目In this issue

人工智能与科技

AI & Technology 08
Google DeepMind
分析

谷歌发布 Gemini 4 Carbon:把网络安全写进前沿模型的定位

Gemini 4 Carbon: our next frontier model

谷歌 10 月 28 日推出新一代前沿模型 Gemini 4 Carbon,官方称其在编码、智能体任务与网络安全三方面有显著提升,并首先向少数网络安全防御公司开放。

谷歌发布 Gemini 4 Carbon:把网络安全写进前沿模型的定位
Gemini 4 Carbon 发布当日登上 Artificial Analysis 智能指数 v5.0 首位。图为谷歌 Gemini 品牌标识。图片来源:The Verge
关键事实
  • 发布时间:2026 年 10 月 28 日,接替本月初的 Argon
  • Artificial Analysis 智能指数 v5.0 排名第一,领先 Claude Opus 5.5 与 GPT-6 Astra
  • 首发仅面向少数网络安全防御公司,经 Fairwind 计划扩大
  • 官方强调编码、智能体任务与网络安全三项能力
阅读原文 · Google DeepMind ↗

谷歌在 10 月 28 日发布 Gemini 4 Carbon,定位为迄今最强的前沿模型,接替本月初才亮相的 Argon。官方给出的三个重点方向是编码、智能体任务与网络安全,用词是显著提升而非渐进改进。发布当日,Carbon 在 Artificial Analysis 智能指数 v5.0 上位列第一,Claude Opus 5.5 与 GPT-6 Astra 排在其后。

更值得注意的不是分数,而是分发方式。Carbon 目前只向一组经过挑选的网络安全防御公司开放,之后通过 Fairwind 计划扩展到更多合作方,而不是像常规模型那样直接进入面向公众的产品线。这实际上把最强的模型先交给防守方,用一段时间的有限接入换取真实攻击面的反馈。

这与谷歌近期的安全叙事一致:前沿模型的差异化正在从通用对话能力,转向在高风险场景里能否稳定完成多步操作。对防守方而言,价值在于把告警、溯源、补丁验证这些链条压缩进一次会话;对谷歌而言,这类客户提供的是公开榜单无法给出的信号。

代价是可见性。外界目前只能看到厂商自选的基准与少量第三方指数,缺少独立复现;而在网络安全场景里,能不能用往往取决于误报率与可审计性,这两项都不在智能指数里。Carbon 的真正考验,是首批防御客户是否愿意让它在真实事件中参与处置。

Anthropic人工智能与科技约 2 分钟

Anthropic 把免费额度发给科研机构:AI for Science 从个人转向基金会

AI for Science expands to foundations and research institutions

计划启动一年半后,Anthropic 宣布与约 20 家科学基金会和科研机构合作,把 Claude 额度交给它们分发,并把产出导向开放数据集、开源软件与共享标准。

Anthropic 在 10 月 28 日宣布 AI for Science 扩容:从 2025 年 5 月起资助单个研究者,转为与约 20 家科学基金会和科研机构合作,由这些机构把免费 Claude 额度分发给各自选中的项目。名单包括斯隆基金会、西蒙斯基金会、Schmidt Sciences、复兴慈善旗下的 Open Source for Science Fund、美国国家科学基金会(年度预算约 90 亿美元,约占美国高校基础研究联邦经费的四分之一)以及美国化学会下属的 CAS。

机构名单透露了取向。gnomAD 汇聚超过 80 万人的基因组数据,用于罕见病发现与诊断;Tau Ceti 在建设 Lean 语言的数学形式化库,让机器逐行检查证明;澳大利亚 Garvan 研究所与默多克儿童研究所合办的 Centre for Population Genomics,则把多元族群纳入基因组参考。共同点是产出公共品:开放数据集、开源软件、共享标准。

已有两个更具体的合作。其一是与 HHMI Janelia 校区共同制定的 Model Hardware Standard,为 AI 智能体安全操作实验仪器提供一份共享规格,目前处于研究预览;其二是支持 Allen Institute 组建智能体团队分析脑、细胞与免疫系统的大规模开放数据,官方称把原本数月的人工分析压缩到数小时。

这套做法绕开了 AI 能否提出新假说的争论,先解决准入与工具链:算力额度、仪器接口、可复现的数据标准。真正的问题是评估——资助对象从个人变成机构之后,产出如何计量,是否会出现以 Claude 使用量替代科学贡献的指标,目前没有答案。

关键事实
  • AI for Science 始于 2025 年 5 月,本次扩展到约 20 家基金会与机构
  • 合作方含美国国家科学基金会、斯隆、西蒙斯、Schmidt Sciences、CAS
  • 与 HHMI Janelia 共建 Model Hardware Standard,规范智能体操作实验仪器
  • Allen Institute 用智能体团队分析开放神经科学数据,数月工作压到数小时
阅读原文 · Anthropic ↗
Anthropic 把免费额度发给科研机构:AI for Science 从个人转向基金会
Anthropic 的 AI for Science 计划从资助单个研究者,扩展为与基金会和科研机构合作分发算力额度。图片来源:Anthropic
MarkTechPost人工智能与科技约 1 分钟

DeepMind 的 Genie 4:世界模型第一次自己生成声音

Meet Google DeepMind's Genie 4: Real-Time World Model With Native Audio

Genie 4 以研究预览形式向受信任测试者开放,能从文字与图片实时生成可探索的世界,并原生生成环境声、音乐与角色对白。

Google DeepMind 发布 Genie 4,作为面向受信任测试者的研究预览。与视频生成模型不同,它逐帧模拟交互环境:每一帧都响应用户当下的输入,用户用键盘移动,用自然语言改变事件走向。这是 DeepMind 第一个原生生成音频的实时世界模型,环境噪声、配乐与角色对白与画面一起生成。

架构上的变化更关键。一个 Gemini 模型被放进仿真回路里充当推理层,负责维持世界的一致性;Gemini Omni 锚定每个世界的观感与行为,其他 Gemini 模型处理让模拟不至崩坏的推理。这相当于把世界模型从单纯的帧预测器,改造成一个带调度器的系统。

指标上,Genie 4 的场景一致性可维持约 2 分钟,是 Genie 3 的两倍;后者在 2025 年 8 月发布时为 720p、24 帧每秒、视觉记忆约 1 分钟。局限同样明确:单次会话只有几分钟,反复用提示改写后物体会漂移。

目前它只在谷歌托管环境提供,入口是 Project Genie 网页应用与 Gemini API 早期访问,不开放权重。对游戏与影视预演来说,这已经足够做分镜;对需要长时间一致性的训练环境来说,还差一个量级。

关键事实
  • 研究预览,仅限受信任测试者,权重不开放
  • 首个原生生成音频的实时世界模型
  • 场景一致性约 2 分钟,为 Genie 3 的两倍
  • 单次会话仅数分钟,重复编辑后物体会漂移
阅读原文 · MarkTechPost ↗
MarkTechPost人工智能与科技约 2 分钟

用流映射替代扩散草稿:FlashMap 把解码速度提高 6.14 倍

Polymathic AI and Princeton Researchers Release FlashMap, a Flow Map Drafter for 6.14x Faster LLM Decoding

Polymathic AI 与普林斯顿、USC ISI、NYU、Flatiron 研究所的研究者发布 FlashMap,用连续流映射替代扩散草稿器,一次前向即可草拟 16 个 token。

投机解码的瓶颈在草稿质量。草稿器提出 K 个 token,目标模型并行校验并保留最长匹配前缀,输出与目标模型完全一致;速度取决于接受长度和草拟成本。自回归草稿器(如 EAGLE-3)成本随块长增长,扩散草稿器(如 DFlash)一次出整块,但每个位置独立预测。

FlashMap 针对的正是后者的因子化近似。论文举的例子很直观:续写可能是 new york 或 san diego,独立草稿器会有一半概率拼出 new diego 或 san york,第二格就被目标模型否掉。FlashMap 改为把一份高斯噪声映射到整个 token 块,由一个噪声样本联合决定所有位置的模式。

实现上,草稿器是 6 层扩散 Transformer,嵌入维度 2048、16 个注意力头,读取目标模型第 1、9、17、25、33 层的隐状态,嵌入矩阵与 LM head 直接复制并冻结,参数量约 5 亿。训练用半群蒸馏,把流变成两时间去噪器,从而一步从噪声跳到数据。

结果:Qwen3-8B 上,GSM8K 温度 0 时达到 6.14 倍无损加速,平均接受长度 7.69 个 token;Alpaca 温度 1 时降到 2.28 倍;在 Qwen3-4B 上九个任务里有四个落后于 DFlash。测试环境是单张 H200 NVL、bf16、并发 1,属于理想条件,实际吞吐还要看批处理与显存带宽。

关键事实
  • 草稿器约 5 亿参数,一次前向草拟 16 个 token
  • Qwen3-8B 上 GSM8K 温度 0 达 6.14 倍无损加速
  • Alpaca 温度 1 时降至 2.28 倍
  • 测试条件:单张 H200 NVL、bf16、并发 1
阅读原文 · MarkTechPost ↗
MarkTechPost人工智能与科技约 1 分钟

伯克利的 LEANN 把 6000 万条 RAG 索引从 201GB 压到 6GB

Meet LEANN: An Open-Source Vector Index that Shrinks a 60M-Chunk RAG Index from 201 GB to 6 GB

加州大学伯克利分校 Sky Computing Lab 的 LEANN 几乎不保存向量,而是在查询时按需重算,把一个 6000 万块的维基百科索引从 201GB 降到 6GB。

向量索引常常比它索引的数据还大。论文给出的数字是:76GB 语料需要 173GB 嵌入向量,再加 15GB 的 HNSW 图,总量超过原始数据的两倍。对在笔记本或单机上跑 RAG 的人来说,这是第一道门槛。

LEANN 的思路是把向量删掉。它保留一棵剪枝后的近邻图与一张紧凑的乘积量化表,查询时只对搜索路径上的节点重新计算嵌入——图索引每次只访问少量节点,这个性质让重算变得可行。官方称在 90% 召回率下达到与 HNSW 相同的下游准确率,占用不到原始数据的 5%。

代价转移到了延迟。论文在 RTX 4090 加 32GB 内存的机器与 M1 Ultra Mac 上测试,HotpotQA 的检索在 Mac 上耗时 44.80 秒,占整个流水线时间的 50.1%。省下的是存储与内存,付出的是算力与等待,这正好与当前 GPU 昂贵、内存更贵的硬件现实对上了账。

代码以 MIT 协议开源,uv pip install leann 即可安装。论文在 MLSys 2026 获奖,也说明这类系统级取舍重新成为关注点:在 embedding 维度不断膨胀的年代,索引结构的设计比模型本身更容易被忽略。

关键事实
  • 6000 万块维基百科索引:201GB 降至 6GB
  • 留图与量化表,查询时只重算搜索路径上的节点
  • 90% 召回率下与 HNSW 准确率相当,占用不到原始数据 5%
  • 代价是延迟:Mac 上 HotpotQA 检索耗时 44.8 秒
阅读原文 · MarkTechPost ↗
TechCrunch人工智能与科技约 2 分钟

微软首次披露 Azure 单季收入 332 亿美元,OpenAI 贡献 100 亿

Microsoft just shared Azure's actual revenue in dollars: $33.2 billion

微软在 9 月季度首次公布 Azure 的美元收入:332 亿美元,同比增长 48%,占公司总营收的 36%;同季来自 OpenAI 的商业安排收入为 100 亿美元。

微软过去只披露 Azure 的增速,不给绝对数字。10 月 28 日的财报改变了这一点:7 至 9 月 Azure 收入 332 亿美元,同比增长 48%,高于分析师预期的 323 亿,也高于 CFO 此前 44% 至 45% 的指引。Azure 由此成为微软最大、增长最快的产品线,占 923 亿美元季度营收的约 36%。

对比随之成立。同一天发布财报的 Alphabet 称 Google Cloud 当季收入 307 亿美元,Azure 略微领先;但 Google Cloud 的同比增速约为 Azure 的两倍。亚马逊次日发布财报,AWS 仍是最大的一块,只是三家终于用同一种货币单位说话。

与 OpenAI 的账目同样被摆上台面。微软称该季度从与 OpenAI 的商业安排中获得 100 亿美元收入,包括收入分成,占公司总营收近 11%;2026 财年这项收入为 241 亿美元,按最新季度节奏年化约 400 亿。截至 9 月底,来自 OpenAI 的应收款为 72 亿美元,高于 6 月底的 60 亿。

两家公司的绑定仍然很深:OpenAI 按此前协议与微软分成,比例据报道为 20%,2026 年 4 月的安排把分成延长到 2030 年并设上限,同时允许 OpenAI 使用竞争性云厂商;作为交换,OpenAI 承诺在 2025 年 10 月的协议中额外采购 2500 亿美元 Azure 服务。微软持股则从 6 月的约 25% 稀释到 24%。

关键事实
  • Azure 单季 332 亿美元,同比增 48%,占总营收 36%
  • 当季来自 OpenAI 的收入 100 亿美元,约占公司营收 11%
  • 2026 财年 OpenAI 相关收入 241 亿美元,应收款 72 亿
  • 微软持股降至 24%,OpenAI 承诺追加 2500 亿美元 Azure 采购
阅读原文 · TechCrunch ↗
微软首次披露 Azure 单季收入 332 亿美元,OpenAI 贡献 100 亿
微软首次以美元披露 Azure 季度收入,使三大云厂商的规模可以直接对比。图片来源:TechCrunch
TechCrunch人工智能与科技约 2 分钟

Anthropic 的 S-1 摊牌:亚马逊 62 亿美元可转债,账面价值 979 亿

VCs will make billions on Anthropic's IPO, but Amazon is set to make much (much) more

Anthropic 的招股书显示,没有一家风投持股超过 5%;真正的赢家是以可转债下注的亚马逊,其 62 亿美元本金在 6 月底的账面价值是 979 亿美元。

Anthropic 在 9650 亿美元私募估值下递交 S-1,按这个价格,1% 股权就接近 100 亿美元。结果是招股书的主要股东表里没有一家风投达到 5% 门槛:Menlo Ventures 约 140 亿美元的持仓只占约 1.5%。这在科技公司 IPO 中相当罕见,原因是公司体量太大,而非风投出手太小。

亚马逊是最大的财务受益者。它在 2023 年承诺投资至多 40 亿美元,此后多以可转债形式注入:截至 6 月 30 日,本金余额 62 亿美元,构成 Anthropic 的全部债务;而亚马逊自己在申报文件中把这份持仓估值为 979 亿美元。估值上升迫使 Anthropic 在利润表上确认公允价值变动,2026 年上半年这项非现金支出高达 724 亿美元。

这些可转债最多可转换为 18.4 亿股,但设有上限:转换后亚马逊持股不得超过完全稀释口径的 12%,超出部分留待后续季度转换,亚马逊也可以选择放弃上限。此外,亚马逊在第二季度以每股 50 亿美元、分两轮共 100 亿美元买入无投票权优先股,累计投入约 180 亿美元。

真正的锁定在于采购承诺:Anthropic 承诺未来十年在 AWS 上支出至少 1100 亿美元。谷歌的处境类似,持股从去年初的约 14% 稀释到约 5.6%,4 月又投了 100 亿美元,并拿到到 2033 年至少 1140 亿美元的云承诺。S-1 自己也提示,这些云厂商同时在做竞争模型,利益未必总与 Anthropic 一致。

关键事实
  • 私募估值 9650 亿美元,无风投持股达 5%
  • 亚马逊可转债本金 62 亿,账面价值 979 亿
  • 上半年可转债公允价值变动支出 724 亿美元,非现金
  • 转换上限 12%,Anthropic 承诺十年在 AWS 支出至少 1100 亿
阅读原文 · TechCrunch ↗
TechCrunch人工智能与科技约 2 分钟

谷歌开放 Connected Apps 平台:智能体时代的 SEO 入口

As AI agents reshape the web, Google opens Gemini and Search to more apps

谷歌推出 Connected Apps 平台,任何开发者都可以把自己的服务提交到 Search 与 Gemini 内部,并查看流量、延迟与错误率。

Connected Apps 今年早些时候先在 Gemini 与 Search 中上线,让用户把 Canva、YouTube Music 这类第三方服务接进来并直接执行操作。新的平台把入口开放:开发者接入云端托管的 MCP 服务器,或用 AppFunctions API 走 Android MCP,然后在 Google Connected Console 注册、测试、提交,并选择只进 Search、只进 Gemini 或两者都进。

这套流程的含义接近早期 SEO。过去企业争夺的是搜索结果里的排名,现在争夺的是被智能体调用为工具的机会;上线后可追踪流量、延迟与错误率,并可保留验证过的标识与账号体系,实质是把品牌曝光变成可运营的接口。

供给端已有基础:Gemini 中现有 50 多个 Connected Apps,合作方包括 Adobe、Experian、Localiza、Peloton;Search 侧集成较少,未来数周会把 Gemini 的应用引入,已有 Instacart、Canva、YouTube Music、Yahoo Fantasy Football,冥想应用 Calm 也即将同时在两端上线。

平台目前是美国开发者的公开预览,需要排队申请,全面开放时间未定。真正的变量是调用权归谁:当用户不再打开应用、而是让模型代为操作时,应用的角色从界面退化为后台能力,议价能力也随之改变。

关键事实
  • 开发者可用 MCP 服务器或 AppFunctions API 接入
  • 可选择进入 Search、Gemini 或两者
  • Gemini 已有 50 多个 Connected Apps,Search 将在数周内跟进
  • 目前仅限美国开发者公开预览,需排队
阅读原文 · TechCrunch ↗

市场与地缘

Markets & Geopolitics 04
Foreign Affairs分析市场与地缘约 2 分钟

霍尔木兹与红海同时失守:为什么伊朗和胡塞武装总能赢

How to Secure the Straits: Why Iran and the Houthis Keep Winning the Waterways

曾主管美国国防部中东事务的 Dana Stroul 认为,拼凑式的多国护航联盟只能买来短期风险折价,买不到威慑;霍尔木兹与红海需要一套统一、持续的多国安排。

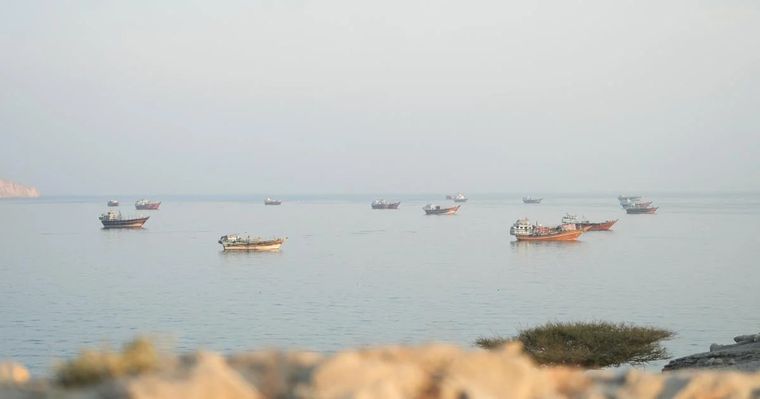
自 2 月战争爆发以来,霍尔木兹海峡记录的无人机与导弹发射超过 100 次;仅 10 月,就有一艘集装箱船与一艘散货船在海峡沉没。与此同时,也门的胡塞武装在红海维持封锁行动,并沿曼德海峡夺取新的地盘,对沙特的打击更直接。两条航道的危机已经连成同一个战略问题。

文章回顾了两次失败的模式。2019 年伊朗袭击油轮后,美国组建了总部设在巴林的国际海上安全构造,成员包括阿尔巴尼亚、澳大利亚、巴林、沙特、阿联酋与英国;多数欧洲国家拒绝加入,另组法国主导的 EMASoH,强调降温与对话。当时保险费率上涨十倍,原油油轮运价上涨近 40%。2023 年 12 月,美国启动繁荣卫士行动,20 多国参与,常驻 4 至 8 艘军舰,首月称护送千余艘商船;欧盟又另建一支规模更小的护航力量。

战术上有成绩,战略上是空的。两轮行动都没有让德黑兰与胡塞武装相信袭击商船无效,反而证明这是可重复的低成本施压手段。荷兰政府 2021 年的评估甚至假定伊朗会区分欧洲使命与美国主导的使命,对欧洲船只收敛——这恰恰说明分裂的联盟如何被利用。

今天的错误正在重演:英国与法国提议在战后组建霍尔木兹多国防御联盟,沙特在筹划自己的红海联盟,两者都不包含美国;而美国已把近三分之一的海军舰艇部署到中东。作者的方案是把两条航道合并为一套持续的多国行动,用美国的军事能力加上亚洲、欧洲与中东国家的统一授权,否则下一次袭击仍会照旧发生。

关键事实
  • 2 月以来霍尔木兹记录逾 100 次无人机与导弹发射
  • 10 月一艘集装箱船与一艘散货船在海峡沉没
  • 2019 年保险费率涨十倍,原油油轮运价涨近 40%
  • 美国已将约三分之一海军舰艇部署至中东
阅读原文 · Foreign Affairs ↗
霍尔木兹与红海同时失守:为什么伊朗和胡塞武装总能赢
2026 年 10 月,从阿曼穆桑代姆半岛望向霍尔木兹海峡,当月有两艘商船在海峡沉没。图片来源:Reuters / Foreign Affairs
Foreign Affairs市场与地缘约 2 分钟

F-35 零件误运香港:美国防务外包的后门

The Backdoor to American Innovation: How Military Partnerships Make Washington Vulnerable to Its Adversaries

5 月底,一批从澳大利亚发往美国的 F-35 零件误运至香港,其中包括座舱盖与武器舱门;美方认为这是运输延误加漏发邮件造成的事故,而非人为破坏——这才是问题所在。

三位作者分别来自美国亚太安全研究中心与海军犯罪调查局。他们披露的案例是:5 月底一批 F-35 隐身战机零件从澳大利亚发往美国,因运输延误与一封漏发的邮件被误运到香港,落入中国手中,其中包括座舱盖和武器舱门。自 2007 年起,中国情报人员就在窃取 F-35 相关数据;这次不需要间谍,只需要物流链条上的一个失误。

背景是美国的防务工业基础正在以几十年来未见的速度外扩。韩国开始为美国海军舰艇提供维护与修理,日本将把关键反导导弹产能提高到四倍,精确打击导弹即将在澳大利亚下线。框架层面,1993 年的国家技术与工业基础先纳入加拿大,后加入英国、澳大利亚、新西兰;2021 年 AUKUS、2023 年《国防工业战略》、2024 年的印太工业韧性伙伴关系,把合作推向生产与供应链。

扩张同时扩大了攻击面。谷歌威胁情报组 2 月的报告称,美国防务基础在网络上处于持续、多向的围攻状态;众议院中国问题特别委员会 2025 年 9 月的报告认定,100 多个美国高校与中国实体的学术合作构成国家安全风险;2024 年,朝鲜远程 IT 工作者潜入一家美国防务承包商并窃取出口管制技术数据。更早的案例是 2008 年英国 Dynex 半导体被中国国有铁路公司子公司收购,让中国海军获得电磁炮与航母电磁弹射所需的关键技术。

作者的建议不复杂:帮盟友提高安全标准,扩大情报与最佳实践共享,强化监控项目。难度在于执行——盟友的保密文化、法律体系与产业利益各不相同,而美方既想加速生产,又不愿为审查拖慢进度。在这对矛盾解决之前,最先进的装备会继续经由最薄弱的环节流动。

关键事实
  • 5 月底 F-35 座舱盖与武器舱门经香港误运至中国
  • 日本反导导弹产能拟增至四倍,精确打击导弹将在澳大利亚生产
  • 众议院报告认定 100 多个中美学术合作项目有安全风险
  • 2008 年 Dynex 半导体被收购,使中国获得电磁弹射相关技术
阅读原文 · Foreign Affairs ↗
The Verge市场与地缘约 1 分钟

得州选民在一个问题上达成共识:不要数据中心

Voters in Texas agree: They hate data centers

得州的数据中心建设速度全球最快,由此引发的反对正跨越党派:供水、税收补贴、新建燃气与风电设施,把地方选举变成了对数据中心的公投。

得州 NAACP 主席 Gary Bledsoe 能一口气报出奥斯汀周边每一个陷入争议的项目:泰勒市要在规划为公园的地块上建数据中心;四十英里外的坦普尔,市长与市议员因数据中心开发面临罢免联署;奥斯汀以南的圣马科斯成为全州第一个禁止数据中心的城市。

这些分散的冲突正在汇流。得州 NAACP 与数十个跨党派团体组成 We the People Texas 联盟,目标是把建设停下来或至少拖慢,Bledsoe 估计其代表多达 100 万选民。诉求并不统一:干旱州的水资源消耗、税收补贴、为满足电力需求而新建的燃气与风电设施,各有一条动员路径。

共同点是对现状的不满。在一个平时很难让两党选民同意任何事的州,反对数据中心成了少数能跨越立场的议题;文章称数据中心之争是得州当前的核心议题,并把这股情绪直接带进中期选举。

这不是得州独有的现象,而是 AI 基础设施落地的普遍摩擦:算力需求以季度为单位增长,电网、水权与土地审批以年为单位推进。企业可以用钱买设备,却买不到地方同意,而后者正在成为扩张的真实上限。

关键事实
  • 圣马科斯成为得州首个禁止数据中心的城市
  • 坦普尔市长与市议员因数据中心面临罢免联署
  • We the People Texas 联盟估计代表多达 100 万选民
  • 争议集中在供水、税收补贴与新增发电设施
阅读原文 · The Verge ↗
得州选民在一个问题上达成共识:不要数据中心
得州是全球数据中心扩张最快的地方,数据中心已成为中期选举的地方议题。图片来源:Cath Virginia / The Verge
The Verge市场与地缘约 1 分钟

xAI 在密西西比买下整片社区,条件是承诺不起诉

xAI is buying out homeowners who promise not to sue over data center noise

xAI 的子公司被指在密西西比州 Southaven 逐户收购住宅,条件是居民不加入针对附近数据中心与电厂的噪声诉讼。

据《卫报》报道,马斯克旗下 xAI 的子公司 MZX 正在密西西比州 Southaven 社区收购住宅。一名逐户上门的房产经纪告诉居民,公司计划买下 418 套房屋,已有 18 户业主准备出售;租户的处境更被动,房东同意出售后,他们只收到 60 天通知就被要求搬离。

交易的核心条件不是价格,而是放弃诉讼:买家要求业主不参与针对附近数据中心与配套电厂的噪声诉讼。把补偿与放弃诉权绑在一起,等于用一次性付款替代持续的合规争议。

这类做法在美国基础设施项目中并不常见。数据中心通常通过分区听证、税收协议与环境评估进入社区,直接买断整片住宅区更像是承认噪声问题无法在技术上解决,只能在地理上清场。

对 xAI 而言,代价是可计算的:Southaven 的房价远低于孟菲斯都会区的平均开发成本,418 套住宅的总价在数据中心资本开支里可以忽略。真正无法计算的是示范效应——当其他社区看到这种处理方式,谈判的起点会变得更高。

关键事实
  • 子公司 MZX 计划收购 418 套住宅,已有 18 户准备出售
  • 条件是业主不加入针对数据中心与电厂噪声的诉讼
  • 租户在房东出售后仅获 60 天通知
阅读原文 · The Verge ↗

思想与评论

Ideas & Essays 02
OpenAI分析思想与评论约 2 分钟

当 AI 进入组织架构图:三种未来公司

The future of the firm

两位 24 岁就带团队的 OpenAI 员工,把 AI 进入公司的方式拆成三种:在我们之下、在我们身旁、在我们之间。

文章属于 OpenAI 的 Intelligence Age 系列,作者 Hemanth Asirvatham 与 Elliott Mokski 都在 24 岁开始管理团队。他们的观察是:管理层不是被爬上去的,而是降到他们这一级的——入职时就有一批智能体下属,昼夜工作,擅长杂活,会犯错但学得快。

第一种情形是“在我们之下”。所有人保留原职位与汇报线,但每个人脚下多出一层 AI 劳动力,先是一两个助手,逐渐长成有经理与会计、有自己组织图的小公司,本人相当于董事会。作者称之为没有裁员的自动化:自动化的不是自己,而是过去的自己,工作变成目标扩大十倍后的另一个岗位。

第二种是“在我们身旁”,AI 作为同事进入组织图,直接向人类管理者汇报,接管一项项任务再扩展到更完整的职能。第三种最反直觉:“在我们之间”,上面是人、下面也是人,AI 居中协调与监督,执行高管意图,同时识别一线员工的独特贡献。三种情形都会部分实现,形成嵌合的“奇美拉公司”。

文章最有价值的判断是关于采用路径:模型只能做一部分任务时,最容易的采用者是一线员工,因为他们懂业务;模型能端到端完成职能后,高层才会直接用。理由是劳动会学习公司,而公司要学习技术。代价落在入门级岗位——最低的一级不再由人占据,学徒制、靠杂活学手艺的路径消失。薪酬方面,如果 AI 给每个人同样的好主意,差距会压缩;如果人的价值剩下判断、品味与管辖范围,差距会放大。

关键事实
  • 三种情形:AI 在人之下、人之旁、人与人之间
  • 核心论点:更可用的 AI 更容易被采用,因为劳动能自学公司
  • 自动化对象是过去的自己,而非当下的岗位
  • 入门级不再是最低层,学徒制路径消失
阅读原文 · OpenAI ↗
Interconnects分析思想与评论约 2 分钟

基准指数的两难:Artificial Analysis v5 想测真实使用

Artificial Analysis v5 and the benchmarker's dilemma

Nathan Lambert 借 Artificial Analysis 智能指数 v5 的发布,讨论一个结构性问题:把能力压成一个数字,本身就决定了谁能赢。

v5 的权重是四等分:知识工作 25%,含 AA-Briefcase 15%、AutomationBench-AA 5%、GDP.pdf 5%;编码 25%,含 FrontierCode 2.0 15%、Terminal-Bench 4.0 10%;科学 25%,含 Terminal-Bench-Science 15%、CritPt v2 难题子集 10%;通用 25%,含 AA-Omniscience 15% 与 HLE-Diamond 10%。其中 Omniscience 拆成 10% 准确率与 5% 不幻觉。

Lambert 的核心论点是:爬坡容易,知道往哪爬很难。独立评测机构不只是在给现有模型打分,而是在一个有万亿美元规模的市场里决定赢家,并反过来塑造模型本身的演进方向。任何把多轴能力压成单一数字的聚合方式都有取舍,问题只在于取舍是否被说明。

他也指出 v5 的结构性偏向:新指数更贴近前沿模型正在进入的方向,于是开放权重模型与最好的闭源模型之间拉开到 8 个身位,最好的开放模型 Kimi K3.1 Pro 也排在后面。但开放模型的经济意义从来不是争夺前沿,而是把高需求推理压到硬件成本价,以及让企业拥有可私有化的智能——这两点在榜单上体现得很弱。

另一个变化是转向私有基准,题目不公开,理由是开放实验室在针对公开题目做训练。Lambert 认为方向可辩护,但代价是把信任全部交给基准建设者,失去了社区找 bug 并推动基准自我修正的机制;他预计两三个月后 GLM 6 或 Kimi 3.5 发布时,开放模型会再次缩小差距。

关键事实
  • v5 四等分:知识工作、编码、科学、通用各 25%
  • Omniscience 拆为 10% 准确率与 5% 不幻觉
  • 8 个闭源模型领先最好的开放模型 Kimi K3.1 Pro
  • 转私有基准换来防刷分,代价是失去社区纠错
阅读原文 · Interconnects ↗
编辑要点
Bottom line

今天的主线是账本被摊开:微软首次给出 Azure 的美元收入,Anthropic 的 S-1 揭开亚马逊近百亿美元的可转债收益,AI 估值已经和云厂商的资本开支绑成一根绳。与此同时,前沿模型的分发方式在变——Gemini 4 Carbon 先交给网络安全防守方,Anthropic 把额度发给科研机构,能力竞争正从榜单转向受控接入。而物理约束照旧:得州与密西西比的反对、霍尔木兹与红海的双重危机提醒,算力和贸易最终都要落在具体的地方与航道上。